
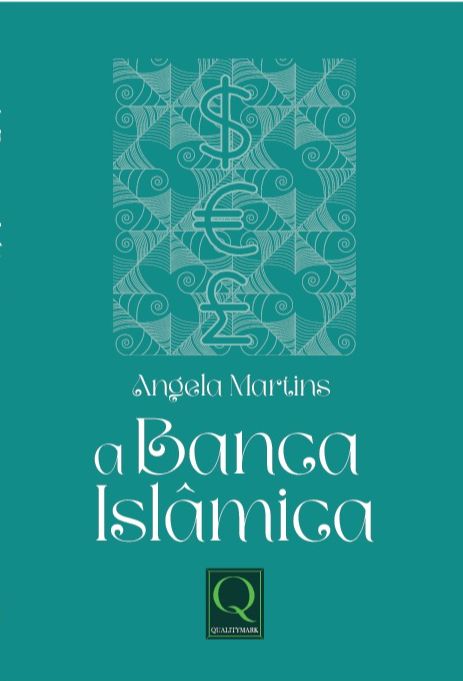
Livro A Banca Islâmica
Comprar
Disponibilidade: Imediata
Aproveite! Restam apenas 5 unidades
-
R$ 79,16

-
R$ 83,33

Qualitymark Editora anuncia o lançamento da segunda edição de A Banca Islâmica, de Ângela Martins, primeiro manual ‘publicado em português que desvenda os fundamentos, as estruturas e as oportunidades do sistema financeiro islâmico, confrontando-o com a banca tradicional baseada em juros.
Este volume pioneiro apresenta, de forma didática e detalhada, a filosofia que rege as operações “sem riba” (juros), o de lucros e perdas e a com os preceitos da Shariah. Voltado a empresários, profissionais de finanças e autoridades regulatórias, o livro mostra por que o mercado islâmico já movimenta cerca de US$ 3 trilhões e projeta-se em franco crescimento global. Um livro que pode ser o vetor transformador da economia, com práticas sem juros.
As principais diferenças decorrem dos princípios jurídicos e éticos que regem cada sistema. Eis o que muda quando bancas islâmica e tradicional:
1. Remuneração do capital
o Islâmica: proíbe cobrança ou pagamento de juros (riba). O banco só lucra via contratos de e venda ou parcerias de risco, dividindo resultados com o cliente.
o Tradicional: cobra juros sobre empréstimos; paga juros sobre depósitos.
2. Compartilhamento de riscos e resultados
o Islâmica: contratos mudaraba (investidor + gestor) e musharaka (joint venture) obrigam banco e cliente a dividirem lucros e perdas.
o Tradicional: regra geral de empréstimo sem partilha de perdas; banco assume apenas risco de crédito.
3. Ativos lastro
o Islâmica: todo financiamento deve estar atrelado a um ativo real indústria, agricultura, arrendamento).
o Tradicional: pode haver empréstimo “puro”, baseado na confiança de pagamento futuro, sem garantia em ativo específico.
4. Produtos específicos
o Islâmica:
Murabaha – banco mercadoria e revende com margem de lucro predefinida.
Ijara – leasing em que o cliente paga aluguel por uso do bem.
Sukuk – títulos de dívida lastreados em ativos, alternativa islâmica ao bond.
o Tradicional:
Crédito direto a juros;
Leasing financeiro;
Debêntures e bonds sem vínculo obrigatoriamente em ativos tangíveis.
5. Restrições éticas
o Islâmica: vetos a setores bebidas alcoólicas, jogos de azar, tabaco, pornografia, armas, atividades especulativas (gharar).
o Tradicional: não costuma haver exclusões por ramo de atividade além do que a regulação vigente estabelece.
6. Governança e
o Islâmica: de Shariah internos revisam e aprovam cada produto para garantir conformidade à lei islâmica.
o Tradicional: de risco, auditoria e obedecem normas bancárias e regulações financeiras nacionais.
7. Contas de clientes
o Islâmica:
Conta corrente – depósito livre, sem remuneração;
Conta de investimento – dividem-se lucros e perdas conforme regras acordadas.
o Tradicional: conta corrente (sem juros) e conta poupança/CDB (com juros), em geral garantidos até certo limite.
8. Incentivo à atividade produtiva
o Islâmica: só financia negócios que gerem valor real e emprego, afastando-se de operações puramente especulativas.
o Tradicional: pode oferecer linhas de crédito mesmo quando não há lastro produtivo – foco no valor do dinheiro no tempo.
Em resumo, a banca islâmica substitui a lógica “dinheiro que gera dinheiro” por uma lógica de “dinheiro que impulsiona atividade econômica”, regulada por normas religiosas e ética estrita, enquanto a banca tradicional baseia-se na cobrança de juros e no manejo de riscos de crédito dentro de um arcabouço puramente financeiro.
Na banca islâmica, o financiamento de projetos é feito sem recorrer a juros, substituindo dívidas por estruturas baseadas em ativos reais e de risco. Eis as principais modalidades:
1. Musharaka (Parceria de Capital) • Banco e patrocinador aportam capital em proporção acordada. • Os lucros do projeto são divididos conforme a porcentagem de aporte; as perdas, na mesma proporção do capital investido. • Sem garantia de retorno fixo – incentiva governança e alinhamento de interesses.
2. Mudaraba (Parceria Gestor–Investidor) • Banco é o investidor (dona do capital) e o patrocinador do projeto é o gestor (Mudarib). • Lucros repartidos segundo a taxa acordada; perdas arcadas integralmente pelo investidor, salvo negligência do gestor. • Indicado para projetos em que uma das partes detém todo o know-how operacional.
3. Istisna’a (E de Construção) • Contrato de manufatura: o banco financia a construção de ativos (fábricas, usinas, estradas). • Pagamentos são feitos em parcelas, conforme hitos de execução, ou por antecipação (bay‘ salam). • Ao final, o empreendedor recebe o ativo concluído ou o vende ao patrocinador, que assume a propriedade.
4. Ijara (Leasing de Longo Prazo) • Banco o bem necessário ao projeto (máquinas, equipamentos, imóveis) e o arrenda ao patrocinador. • Pagamento de aluguéis fixos ou escalonados; ao fim do contrato, pode haver opção de (Ijara wa-Iqtina). • Permite pleno uso do ativo sem o fluxo de caixa inicial.
5. Sukuk (Títulos Lastreados em Projetos) • São certificados proporcionais de propriedade sobre ativos ou
fluxos de caixa do projeto. • Emissor (SPV) vende o ativo ao portador do sukuk e repassa os pagamentos gerados pelo projeto. • Abre caminho para captar recursos no mercado de capitais em moeda forte.
Comparação com o modelo convencional
• Juros x Rendimento Variável: na banca tradicional, o projeto é geralmente 100% financiado por dívidas remuneradas a juros fixos ou flutuantes; na banca islâmica, o retorno não é pré-garantido, mas sim vinculado ao desempenho real do empreendimento.
• Garantias e colaterais: no sistema convencional, o banco exige colaterais robustos para reduzir risco; na banca islâmica, o colateral existe (ativo do projeto), mas o foco maior é o alinhamento de interesses via participação nos resultados.
• Compliance Ético: projetos usinas de energia limpa, saneamento e habitação social costumam ser priorizados na banca islâmica, evitando setores proibidos pela Shariah (jogos de azar, álcool, armamentos).
Ao distribuir riscos e resultados entre banco e empreendedor, o financiamento islâmico de projetos promove maior cooperação, transparência e incentiva o uso de ativos reais para gerar riqueza sustentável.
Veja a banca islâmica já apoia grandes empreendimentos mundo afora:
1. Makkah Mass Rail Transit (Arábia Saudita) • Quem financiou: Banco Islâmico de Desenvolvimento (IsDB) via contrato Istisna’a. • O que é: linha de metrô de alta capacidade conectando as duas mesquitas sagradas em Meca. • Estrutura: IsDB contratou a obra com um consórcio de construtoras e repassou à Saudi Railway Company, parcelando o pagamento em marcos de obra.
2. Petronas Twin Towers (Malásia) • Quem financiou: Petronas, emissora do primeiro sukuk corporativo do mundo (). • O que é: arranha-céus gêmeos, ícones de Kuala Lumpur. • Estrutura: sukuk Salam de RM 1,5 bilhão, em que investidores antecipadamente petróleo e gás da Petronas, que usou o caixa para o projeto.
3. King Abdullah Economic City (Arábia Saudita) • Quem financiou: AGFUND (Fundo Islâmico de Solidariedade) e bancos islâmicos regionais. • O que é: cidade planejada de uso misto para até 2 milhões de habitantes. • Estrutura: mistura de musharaka (joint-venture de capital) e sukuk para infraestrutura viária, portuária e residencial.
4. MRT Linha 2 – Putrajaya–Kwasa Damansara (Malásia) • Quem financiou: Khazanah Nasional Berhad e Dana Infra, com 30% em sukuk governamental. • O que é: extensão do sistema de trem rápido de Kuala Lumpur. • Estrutura: de empréstimos convencionais e sukuk Ijara, garantindo prazo e custo à Shariah.
5. Refinaria Al Zour (Kuwait) • Quem financiou: Kuwait Petroleum Corporation e consórcio de bancos islâmicos (por ex. Kuwait Finance House). • O que é: uma das maiores refinarias a nível mundial. • Estrutura: contratos Istisna’a para construção + sukuk para captação de US$ 10 bi em moeda forte.
6. Rodovia Lagos–Ibadan (Nigéria) • Quem financiou: Federação da Nigéria, via sukuk soberano. • O que é: duplicação e modernização de 126 km da rodovia de maior tráfego na África Ocidental. • Estrutura: sukuk de US$ 500 mi, lastreados em receitas de pedágio, com rating A– e fluxo de caixa previsível.
7. Projeto Eólico de Ouarzazate (Marrocos) • Quem financiou: Banque Marocaine du Commerce Extérieur (BMCE), participações de instituições islâmicas. • O que é: de parques eólicos de 200 MW. • Estrutura: mudaraba entre BMCE (gestor) e investidores estrangeiros (capital), dividindo ganhos conforme performance de geração.
8. Universidade Islâmica e hospitais em Daca (Bangladesh) • Quem financiou: Islami Bank Bangladesh, via mudaraba e qard hasan para doações. • O que é: campus universitário e rede de clínicas • Estrutura: mudaraba para construir e operar instalações; qard hasan para oferta de serviços gratuitos a famílias de baixa renda.
Esses são apenas alguns casos: hoje, projetos de transportes, energia, habitação e até ensino superior usam estruturas sem juros, participando risco e retorno, garantindo à Shariah e atraindo capitais globais.
#Autor: Angela Martins
#Páginas: 202
#Encadernação: Brochura
#Ano: 2025
Produtos relacionados
-
 Livro A Fênix Islamista: o estado islâmico e a reconfigur...ou R$ 48,69 via Pix
R$ 59,90R$ 51,2514% Desconto
Categorias
- Acadêmico
- Arte e design
- Artesanato
- Autoajuda
- Biografias
- Ciência
- Dicionários, enciclopédias e consulta
- Escola e educação
- Esportes
- História
- Humor
- Infantil
- Juvenil
- LGBTQ+
- Literatura
- Mangas e HQs
- Música
- Negócios
- Pets
- Religião
- Saúde
- Tecnologia
- Viagem
- Esoterismo
- Gastronomia
- História e ciências sociais
- Religião e espiritualidade
- Romance
Pague com

Selos
DISTRIBUIDORA PARTILHANDO LTDA - CNPJ: 41.819.324/0001-33 © Todos os direitos reservados. 2026
