
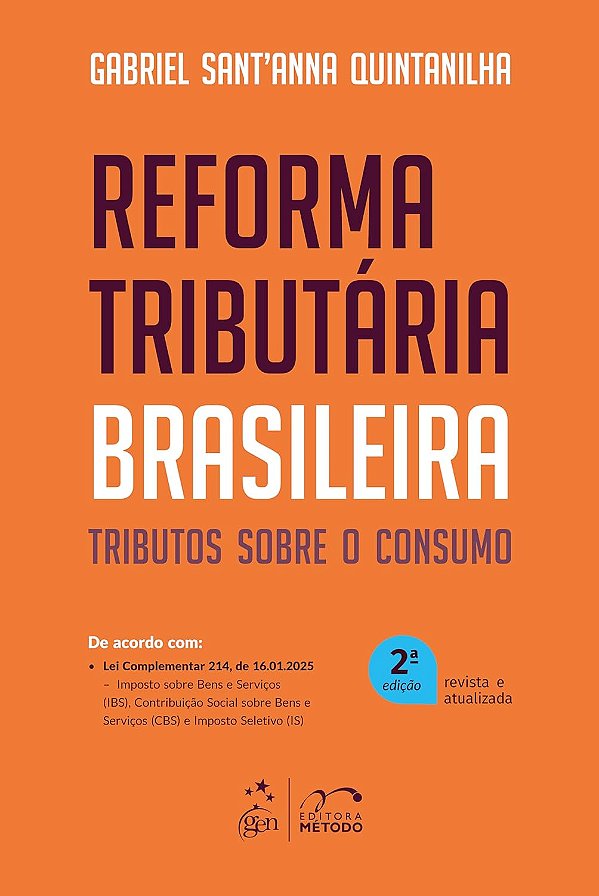
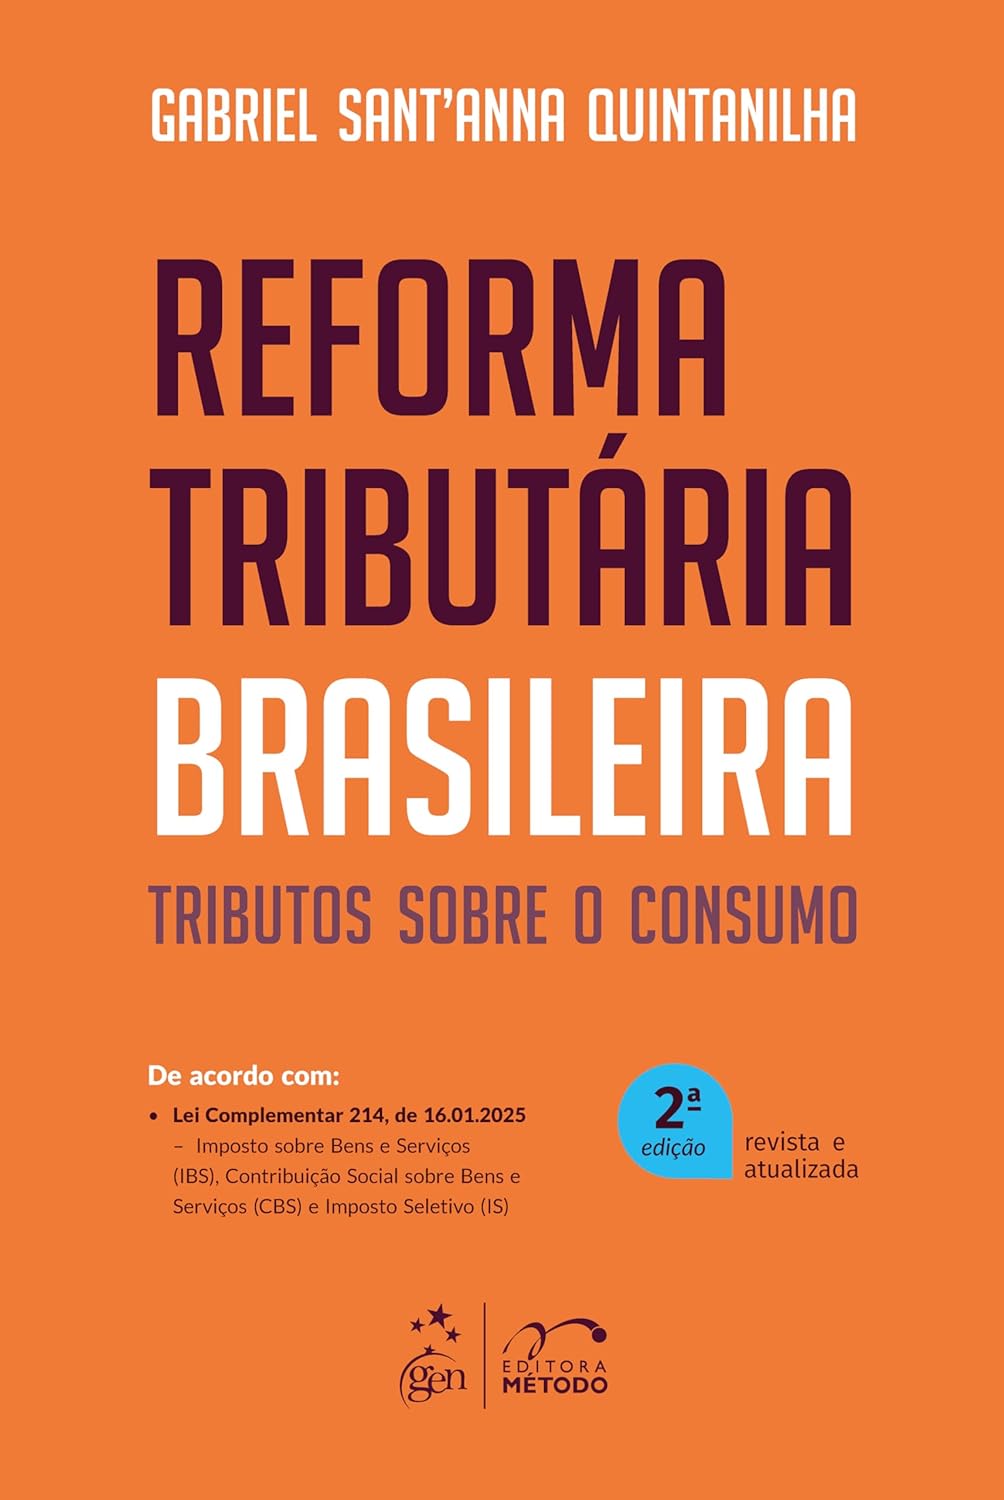
Livro Reforma Tributária Brasileira: Tributos Sobre o Consumo -...
R$ 195,00
até
3x
de
R$ 65,00
sem juros
ou R$ 185,25
via Pix
Comprar
Disponibilidade: Imediata
Aproveite! Restam apenas 2 unidades
-
- 1x de R$ 195,00 sem juros
- 2x de R$ 97,50 sem juros
- 3x de R$ 65,00 sem juros
-
R$ 185,25


O Sistema Tributário Brasileiro foi elaborado na década de , quando ainda não havia qualquer sinal de modernização do sistema de arrecadação ou mesmo indícios de que haveria uma integração e econômica no País. Criou-se, então, um sistema com o objetivo de privilegiar o pacto federativo vigente, permitindo que União, Estados e Municípios tivessem própria para a criação de tributos, o que culminou num confuso emaranhado de normas nas diversas esferas de poder, as quais garantem a arrecadação para cada ente federativo, mas colocam o contribuinte em situação de risco. Além de tal situação violar a isonomia e a justiça fiscal, o sistema tributário brasileiro, por ser cumulativo, com alto custo operacional e com legislação confusa e desarmonizada, é fonte de uma enorme judicialização, o que reflete na alocação de recursos e impacta na produtividade. Esta obra tem objetivo analisar as alterações trazidas ao sistema tributário brasileiro após a Reforma Tributária aprovada pela Emenda Constitucional 132/.�
#Autor: Gabriel Sant'Anna Quintanilha
#Páginas: 320
#Encadernação: Brochura
#Ano: 2025
#Autor: Gabriel Sant'Anna Quintanilha
#Páginas: 320
#Encadernação: Brochura
#Ano: 2025
Produtos relacionados
-
 Livro Reforma tributária: tributação, desenvolvimento e e...R$ 186,50até 3x de R$ 62,16 sem jurosou R$ 177,18 via Pix
-
 Constituição Tributária Comentada: Após a Reforma TributáriaR$ 319,90até 3x de R$ 106,63 sem jurosou R$ 303,90 via Pix
-
 Reforma tributária do consumo: estudos em homenagem a marco aurélio grecoR$ 239,90até 3x de R$ 79,96 sem jurosou R$ 227,90 via Pix
-
 Livro Reforma Tributária Sobre Imóveis: Teoria e PráticaR$ 119,00até 2x de R$ 59,50 sem jurosou R$ 113,05 via Pix
-
Categorias
- Acadêmico
- Arte e design
- Artesanato
- Autoajuda
- Biografias
- Ciência
- Dicionários, enciclopédias e consulta
- Escola e educação
- Esportes
- História
- Humor
- Infantil
- Juvenil
- LGBTQ+
- Literatura
- Mangas e HQs
- Música
- Negócios
- Pets
- Religião
- Saúde
- Tecnologia
- Viagem
- Esoterismo
- Gastronomia
- História e ciências sociais
- Religião e espiritualidade
- Romance
Pague com

Selos
DISTRIBUIDORA PARTILHANDO LTDA - CNPJ: 41.819.324/0001-33 © Todos os direitos reservados. 2026
