
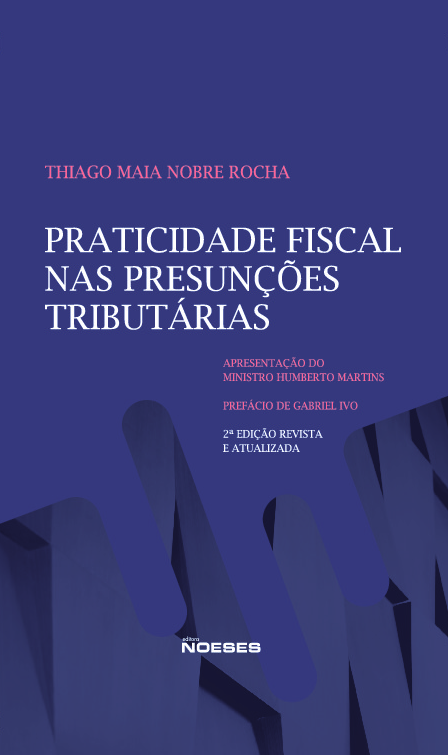
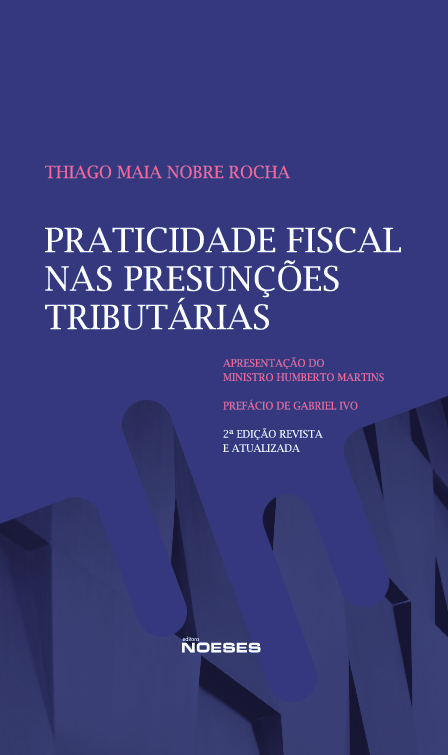
Livro Praticidade fiscal nas presunções tributárias
R$ 155,00
até
3x
de
R$ 51,66
sem juros
ou R$ 147,25
via Pix
Comprar
Disponibilidade: Imediata
Aproveite! Restam apenas 3 unidades
-
- 1x de R$ 155,00 sem juros
- 2x de R$ 77,50 sem juros
- 3x de R$ 51,66 sem juros
-
R$ 147,25


Conheça!- Descreve as presunções instrumentos implementadores da praticidade fiscal, para tornar a execução das normas tributárias mais simples, de modo a atender a um número maior de pessoas e situações, facilitando a administração, a fiscalização e a arrecadação tributária.
Diferencial- O Autor ressalta que as presunções normas jurídicas que pretendem garantir a praticidade fiscal) podem e devem ser limitadas por valores insculpidos (expressa ou implicitamente) no texto constitucional; estes denotam verdadeiros limites no sentido de tornar a legislação tributária mais igualitária, eficiente e exequível. Para tanto, percorre temas atuais e de grande relevo na atual sistemática tributária, as presunções, a praticidade fiscal,
as limitações e o controle de eventuais excessos.
Destaque- “No desenvolvimento de suas ideias, o autor faz uma análise detida do caráter normativo das presunções tributárias. Na sequência, analisa a praticidade fiscal, suas finalidades e elementos estruturais. Por fim, discute os limites dados às presunções pela praticidade fiscal, destacando as limitações do poder tributário.” (Apresentação do Ministro Humberto Martins, Presidente do Superior Tribunal de Justiça). “A praticidade fiscal significa a adoção pela Administração Tributária de padrões fiscais que promovam a facilitação da aplicação da legislação, possibilitando que a execução seja mais eficiente e igualitária. Mas, conforme o autor ressalta, deve-se ter cuidado com a preservação dos direitos fundamentais do contribuinte. Por isso a necessidade do controle judicial de eventuais excessos. É o conteúdo do último capítulo, cerzido pelo autor.” (Prefácio de Gabriel Ivo).
Estrutura- São três capítulos, o primeiro se volta à sistemática das presunções tributárias e o segundo analisa a praticidade fiscal propriamente dita, destacando que o Estado surgiu para atender às inúmeras necessidades que a vida em sociedade impõe e que, em razão disso, necessita de recursos para tanto, constituindo os tributos a principal fonte de custeio. O terceiro capítulo investiga os limites ao poder de tributar, de modo a confrontá-lo com valores presentes no texto constitucional que asseguram direitos fundamentais aos contribuintes. Investiga deve ser feito o controle dos excessos estatais praticados com o intuito de tornar a tributação exequível por meio das presunções tributárias.
Público-alvo- Advogados, procuradores da fazenda, juízes, desembargadores, julgadores administrativos e estudantes de pós-graduação em direito tributário.
Palavras-chave- Presunção tributária; norma jurídica; praticidade fiscal; capacidade contributiva; igualdade; limitações ao poder de tributar.
Autor- Mestre em Direito pela Universidade Federal de Alagoas (UFAL). Especialista em Direito Tributário pela Pontifícia Universidade Católica de São Paulo (PUC-SP). Professor Titular de Direito Tributário do CESMAC-AL. Advogado.
#Autor: Thiago Maia Nobre Rocha, Ministro Humberto Martins, Gabriel Ivo
#Páginas: 156
#Encadernação: Capa Dura
#Ano: 2021
Produtos relacionados
-
 Livro Teoria e prática das presunções no direito tributár...R$ 155,00até 3x de R$ 51,66 sem jurosou R$ 147,25 via Pix
-
 Livro Tributação de dividendos e política fiscalR$ 219,50até 3x de R$ 73,16 sem jurosou R$ 208,52 via Pix
-
 Livro Guia Prático De Recuperação TributáriaR$ 181,50até 3x de R$ 60,50 sem jurosou R$ 172,42 via Pix
-
Categorias
- Acadêmico
- Arte e design
- Artesanato
- Autoajuda
- Biografias
- Ciência
- Dicionários, enciclopédias e consulta
- Escola e educação
- Esportes
- História
- Humor
- Infantil
- Juvenil
- LGBTQ+
- Literatura
- Mangas e HQs
- Música
- Negócios
- Pets
- Religião
- Saúde
- Tecnologia
- Viagem
- Esoterismo
- Gastronomia
- História e ciências sociais
- Religião e espiritualidade
- Romance
Pague com

Selos
DISTRIBUIDORA PARTILHANDO LTDA - CNPJ: 41.819.324/0001-33 © Todos os direitos reservados. 2026
