
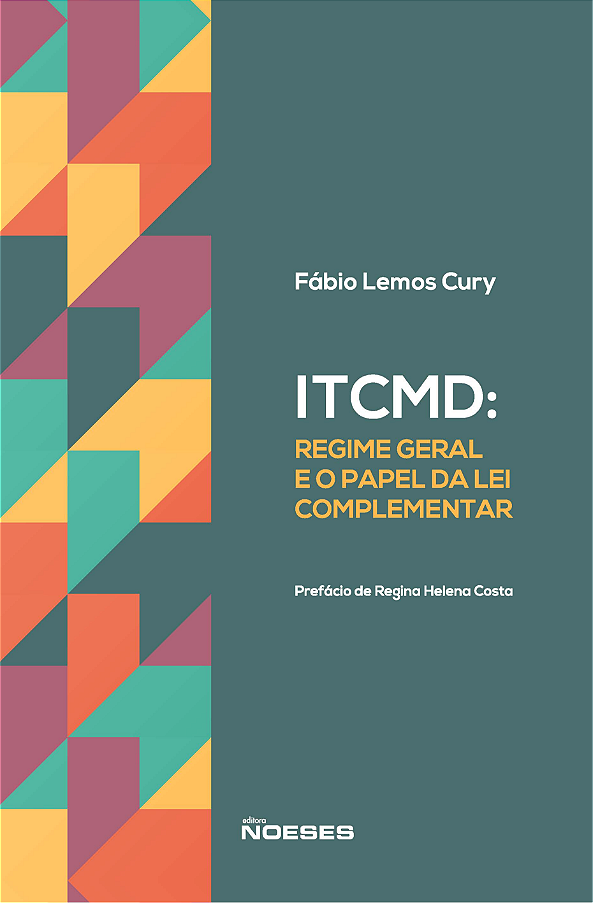
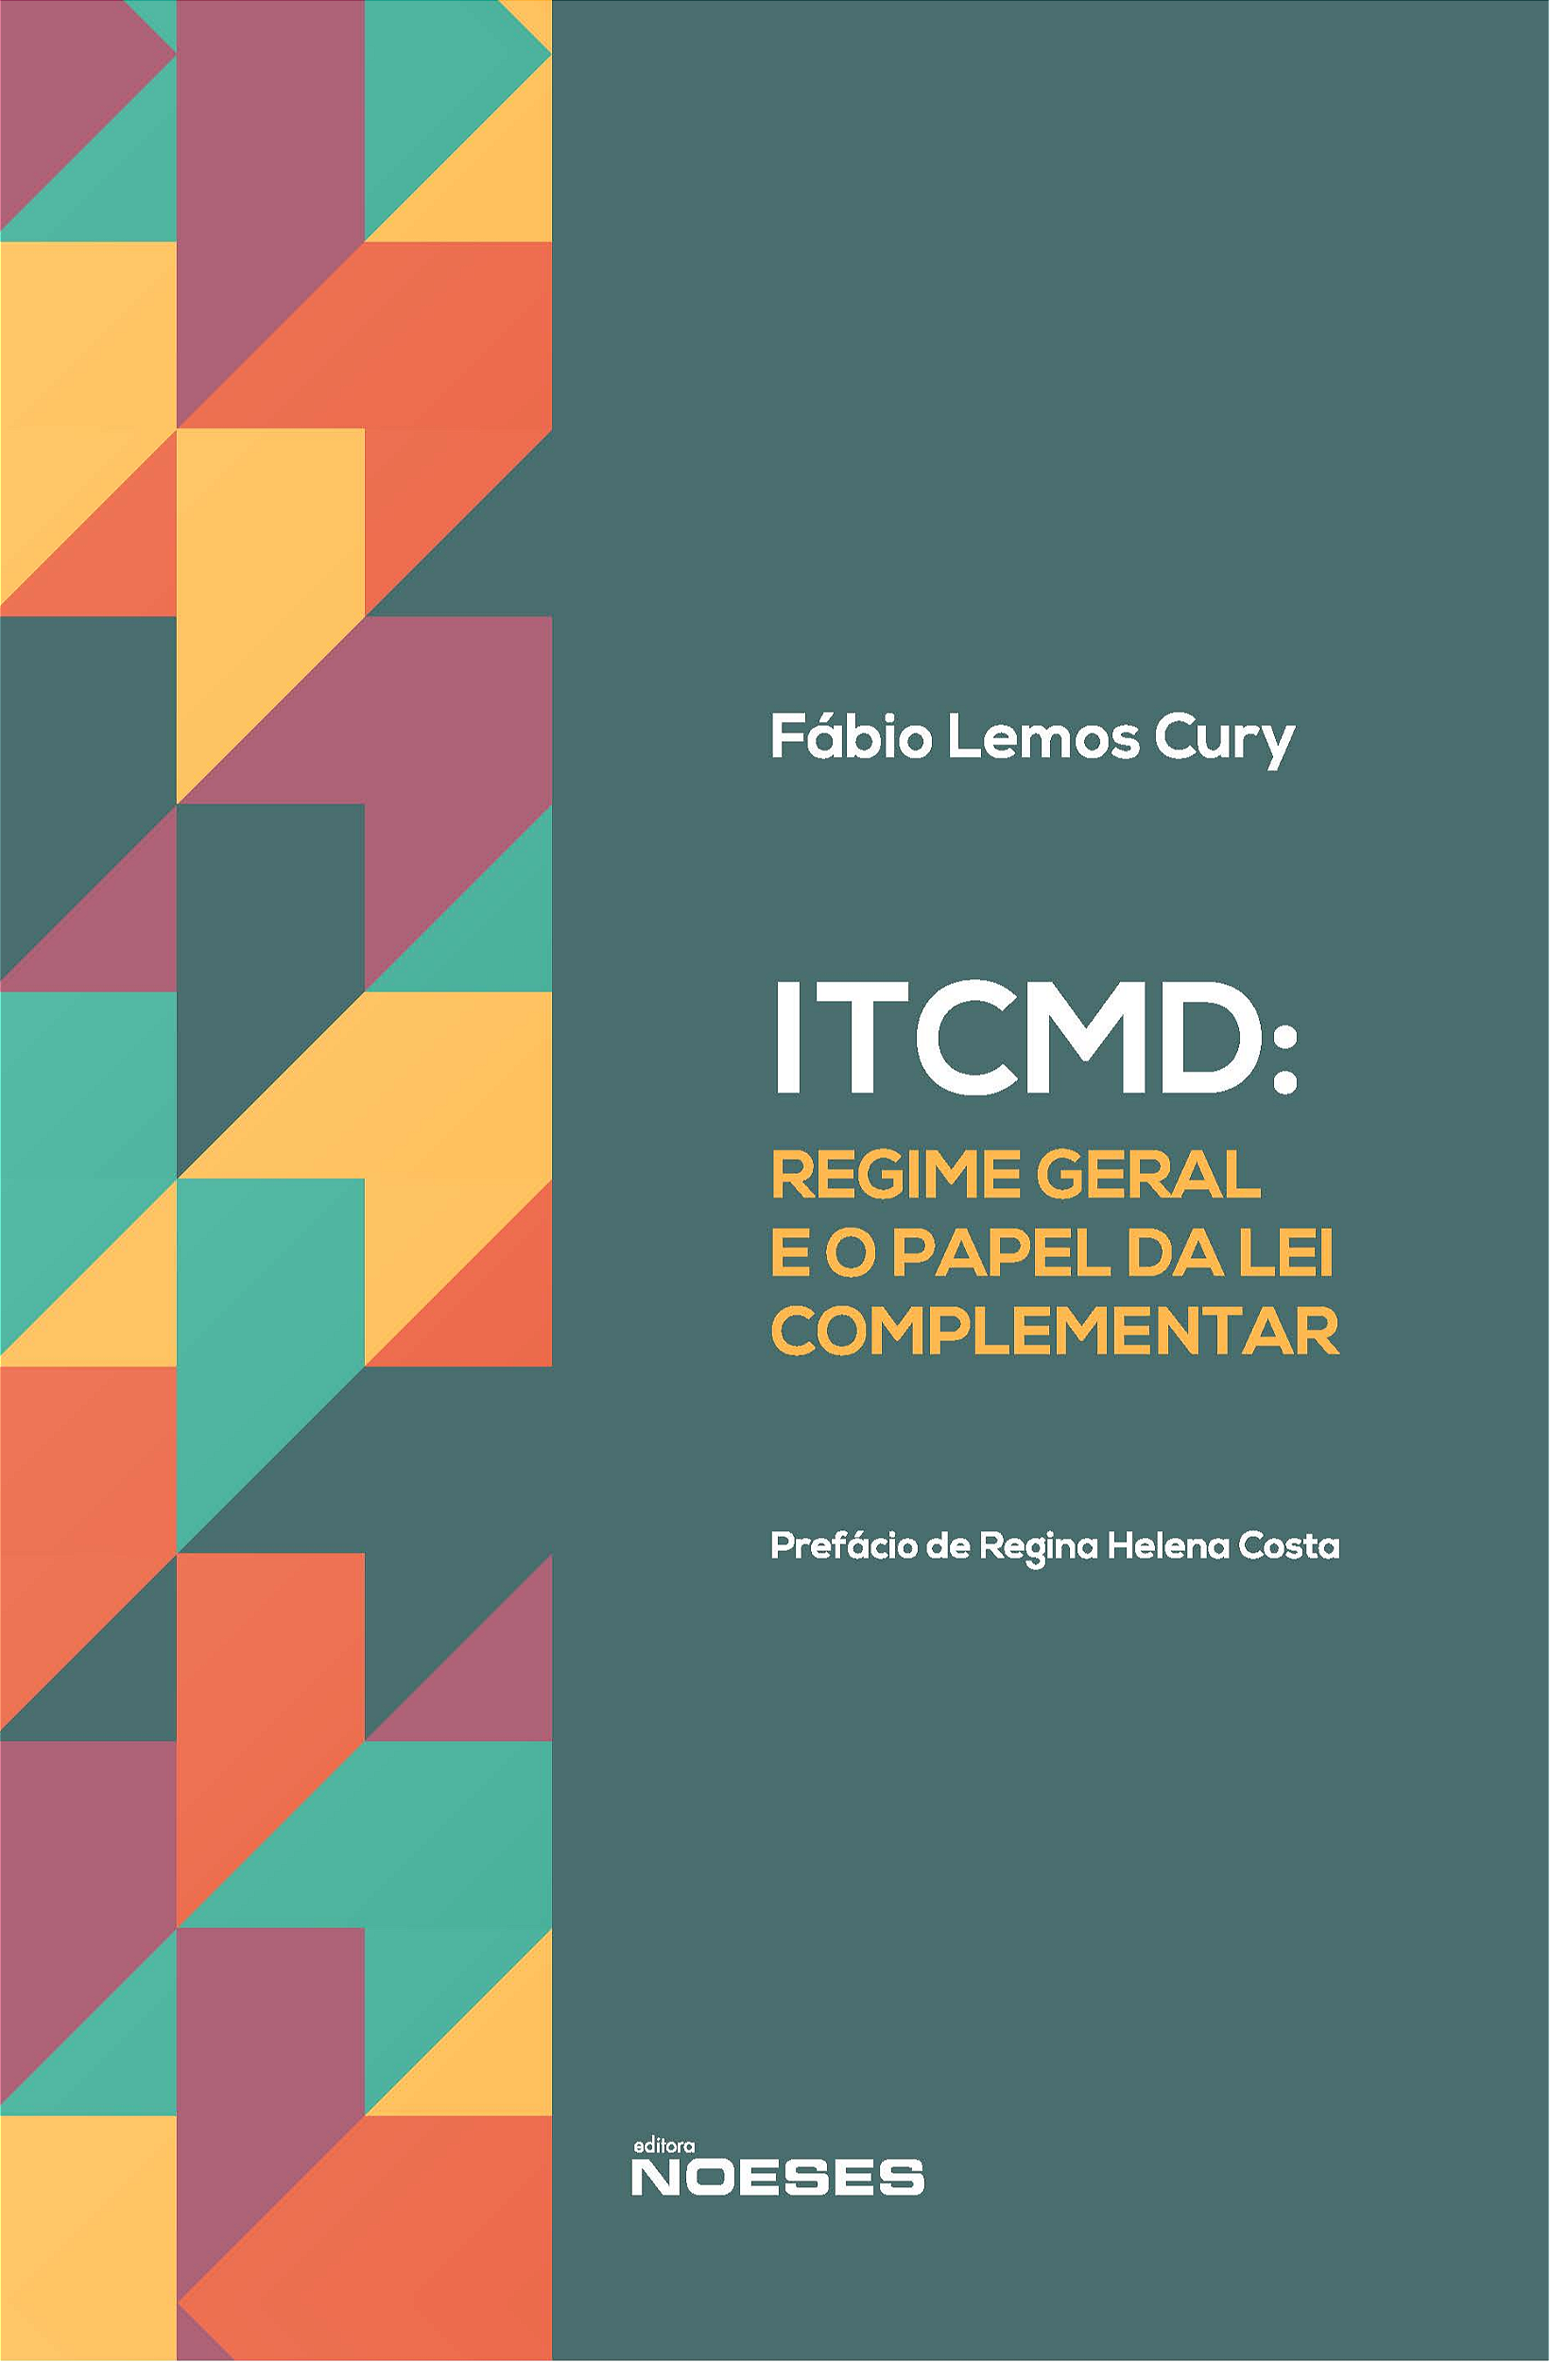
Livro ITCMD: regime geral e o papel da lei complementar
R$ 190,00
até
3x
de
R$ 63,33
sem juros
ou R$ 180,50
via Pix
Comprar
Disponibilidade: Imediata
Aproveite! Restam apenas 4 unidades
-
- 1x de R$ 190,00 sem juros
- 2x de R$ 95,00 sem juros
- 3x de R$ 63,33 sem juros
-
R$ 180,50


O regime jurídico dos Impostos sobre Transmissão Causa Mortis e Doação – ITCMD, e o papel da lei a eles pertinentes, tema ainda pouco estudado pela doutrina, é analisado com profundidade pelo autor – advogado militante na seara tributária.
Em tempos de crise das finanças públicas, no entanto, o ITCMD a chamar a atenção uma possibilidade de aumentar as receitas dos Estados, Distrito Federal e até mesmo da União, com grande neutralidade fiscal, ou seja, praticamente nenhuma interferência na cadeia produtiva.
Destaque - Partindo de premissas conceituais extraídas da teoria geral do direito e do direito constitucional tributário, lastro VIII ITCMD: regime geral e o papel da lei necessário à elaboração do estudo acadêmico a que se propôs, o autor constrói teoria sólida acerca das regras matrizes dos apontados impostos estaduais, dissertando sobre a missão a ser cumprida pelas leis nesse âmbito, com destaque para o Código Tributário Nacional. Registre-se que o autor não recuou ante as sérias dificuldades que o exame da disciplina do ITCMD envolve: enfrenta com consistência os pontos controvertidos, incursionando, ainda, sobre institutos da Common Law, os trusts e as joint tenancies, para avaliar a possível incidência de tais tributos. Nesse sentido, vale destacar os tópicos nos quais investiga o problema da sanção às omissões legislativas em matéria de bem quando examina a aplicação do princípio da capacidade contributiva a esses impostos. Assim, cuida-se de trabalho denso, revestido de ineditismo e, ao mesmo tempo, didático, de leitura prazerosa, a cativar estudantes e profissionais da área tributária.
Estrutura – A obra é dividida em 9 capítulos. O autor traça algumas premissas conceituais de teoria geral do direito e do direito constitucional tributário, tais nossas noções sobre direito, normas e sua natureza sistemática, determinada pelos princípios e direitos fundamentais.
São analisadas as noções de e, especialmente, de tributária e a função da lei tipo normativo apto a criar elementos centralizadores, a reforçar coerência e harmonia entre as ordens federativas, o que se faz por meio: (i) da disposição sobre conflitos de em matéria tributária; (ii) da regulamentação das limitações constitucionais ao poder de tributar; e (iii) do estabelecimento das normas gerais em matéria de legislação tributária.
Apresentam-se as leis destarte, mecanismo que, por força da Constituição Federal, constitui o federalismo tributário brasileiro. Com tais premissas, são traçadas as regras-matrizes dos impostos sobre a transmissão causa mortis e por doações, de maneira a apontar em que medida as leis contribuem – ou deveriam contribuir – para mitigar problemas e divergências acerca desses tributos.
São expostos alguns dos pontos controvertidos na disciplina dos referidos impostos pelas legislações estaduais, o que reflete a deficiente disciplina desses tributos pela legislação
Apesar de tal déficit legislativo, aponta-se o quadro geral por meio do qual o Código Tributário Nacional (CTN) permite a solução de disputas em relação ao ITCMD.
Por fim, são avaliadas as figuras do trust e da joint tenancy with rights of survivorship para aferir a possível incidência do ITCMD sobre certas situações envolvendo tais institutos, sempre à luz da legislação
Público-alvo: Advogados, Tabeliães, Procuradores de Estado, Membros do Ministério Público e do Poder Judiciário, profissionais da área de fiscalização, profissionais da área contábil que trabalhem com planejamento sucessório, estudantes, contribuintes, enfim, todo aquele que, em algum momento, se depare com o ITCMD.
#Autor: Fábio Lemos Cury
#Páginas: 330
#Encadernação: Brochura
#Ano: 2022
Produtos relacionados
Categorias
- Acadêmico
- Arte e design
- Artesanato
- Autoajuda
- Biografias
- Ciência
- Dicionários, enciclopédias e consulta
- Escola e educação
- Esportes
- História
- Humor
- Infantil
- Juvenil
- LGBTQ+
- Literatura
- Mangas e HQs
- Música
- Negócios
- Pets
- Religião
- Saúde
- Tecnologia
- Viagem
- Esoterismo
- Gastronomia
- História e ciências sociais
- Religião e espiritualidade
- Romance
Pague com

Selos
DISTRIBUIDORA PARTILHANDO LTDA - CNPJ: 41.819.324/0001-33 © Todos os direitos reservados. 2026
