
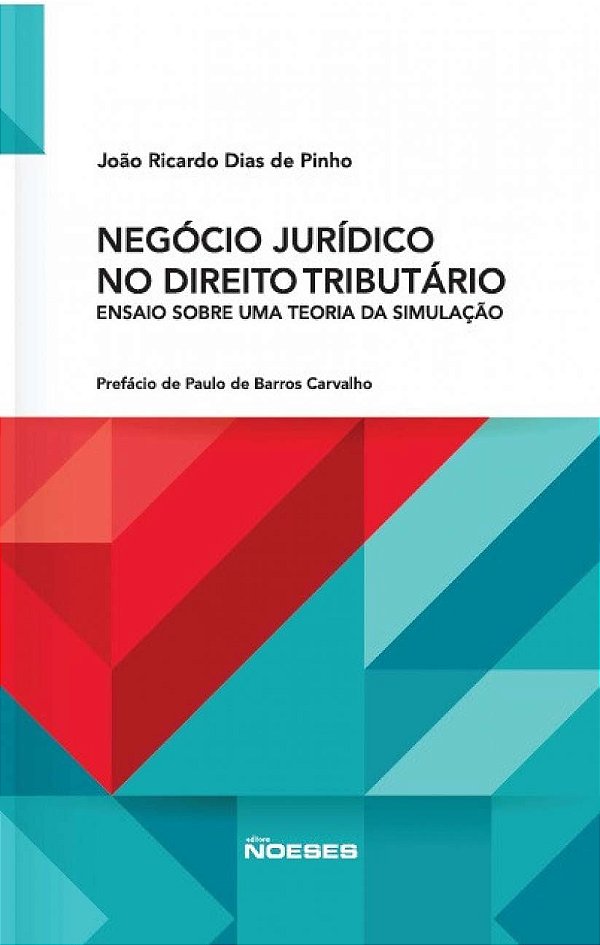
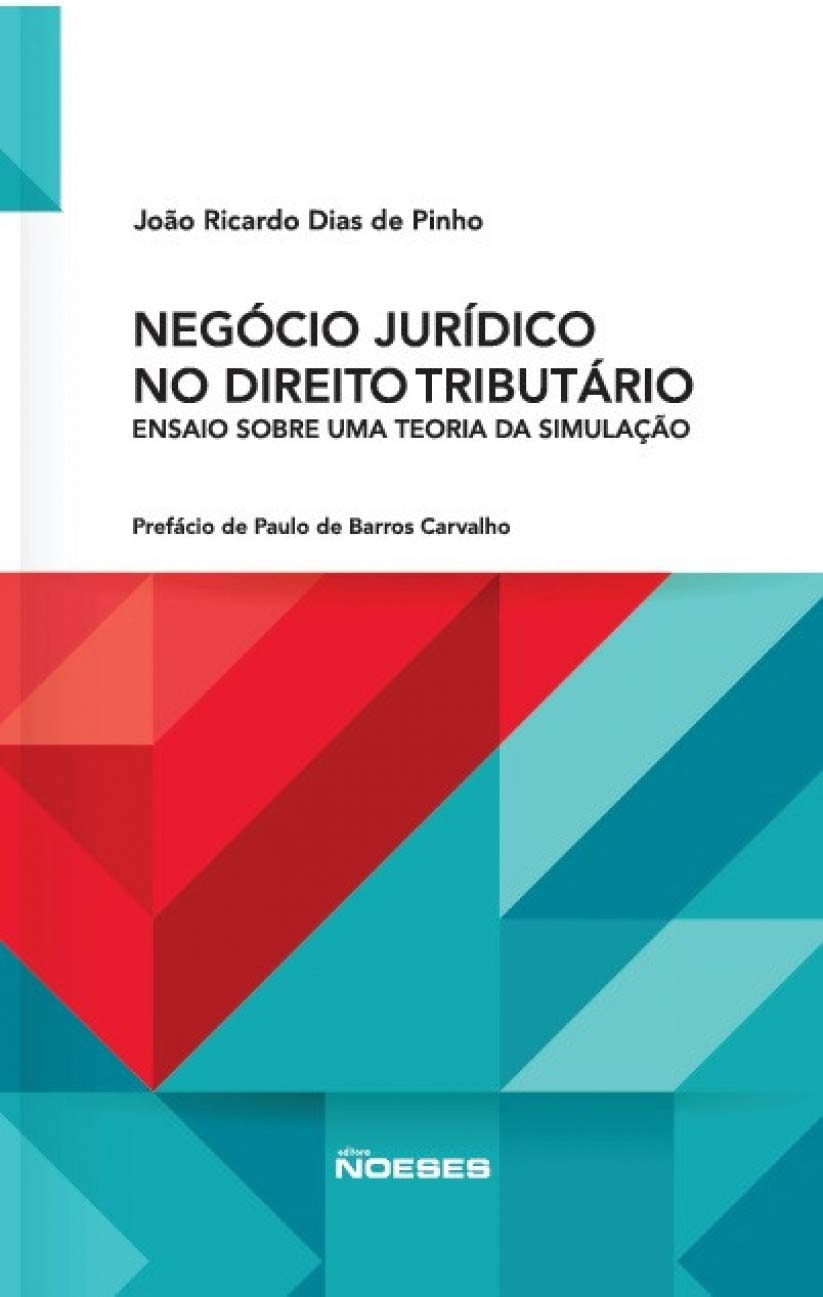
Livro Negócio jurídico no direito tributário: ensaio sobr...
A obra constrói uma teoria da simulação, por isso parte da análise do negócio jurídico e sua intersecção com a incidência tributária, dedicando-se à “intenção” e ao modo ela influi na significação do dizer.
Em seguida, propõe alternativa aos critérios para a classificação dos negócios jurídicos simulados, para apontar objetivamente os conceitos sobre a verdade, a simulação e o abuso de direito, com as respectivas consequências de ordem tributária.
#Autor: João Ricardo Dias de Pinho, Paulo de Barros Carvalho
#Páginas: 168
#Encadernação: Brochura
#Ano: 2018
Produtos relacionados
-
 Livro Fato tributário: revisão e efeitos jurídicosR$ 184,00até 3x de R$ 61,33 sem jurosou R$ 174,80 via Pix
Categorias
- Acadêmico
- Arte e design
- Artesanato
- Autoajuda
- Biografias
- Ciência
- Dicionários, enciclopédias e consulta
- Escola e educação
- Esportes
- História
- Humor
- Infantil
- Juvenil
- LGBTQ+
- Literatura
- Mangas e HQs
- Música
- Negócios
- Pets
- Religião
- Saúde
- Tecnologia
- Viagem
- Esoterismo
- Gastronomia
- História e ciências sociais
- Religião e espiritualidade
- Romance
Pague com

Selos
DISTRIBUIDORA PARTILHANDO LTDA - CNPJ: 41.819.324/0001-33 © Todos os direitos reservados. 2026
